


|
|
|
23.10.2026, 21:11 |
|
|
|
СКОЛЬКО СТОИТ ПРИМОРЬЕ?11.07.2008, 14:59 Газета «Золотой Рог» г. Владивосток
Андрей КОСОЛАПОВ Стандартные технологии оценки экономик регионов подразумевают определение валового регионального продукта (ВРП), доходов бюджета, количества выпускаемой продукции и т.п. Однако не менее интересно провести оценку, так сказать, объекта в целом, то есть стоимость экономики территории, а она складывается и из стоимостей компаний, которые здесь работают. Только учитывая все это, можно составить реальный инвестиционный рейтинг территории, считает директор Тихоокеанской управляющей компании Андрей КОСОЛАПОВ, предлагая поразмышлять над альтернативными методами оценки экономики Приморского края. В качестве "затравки" для дискуссии ДДГ "ЗР" публикует его авторский материал. Стоимость - расчетная величина предполагаемой цены компании. Цена, в свою очередь, это те деньги, которые покупатель платит продавцу по факту сделки. Для начала рассуждений предположим, что потенциальные покупатели есть, и они подразделяются на следующие категории: финансовый инвестор, стратегический инвестор и фондовый рынок (коллективный инвестор). В дальнейшем мы попробуем назвать их, что называется, "поименно". Это непростой вопрос, и "наскоком" на него не ответить. Следующий резонный вопрос оценки - метод: как будем считать? Вот здесь возникают сложности для понимания. Само по себе это достаточно очевидно, но почему-то часто не учитывается: СТОИМОСТЬ АКТИВА ВСЕГДА ЛЕЖИТ ЗА ЕГО ПРЕДЕЛАМИ. И действительно, все, что имеет реальную ценность (не путать с ценой), обязано этим фактом возможности включения в экономические отношения (в хозяйственный оборот). Ценность здания старого завода как производственного актива может быть близкой к нулю, а как потенциальной коммерческой недвижимости - весьма высокой. Только для этого, ее потребуется вывести на рынок этой недвижимости, предварительно потратив на это деньги. Таким образом, не важно, сколько стоит актив по балансовой стоимости, важно, сколько на нем можно заработать, если его включить в новый хозяйственный оборот (с учетом затрат на приобретение и реконструкцию). Известно много случаев, когда сам актив (имущество, числящееся в балансе) имеет отрицательную стоимость и мешает использованию связанного с ним другого актива, например, земли, на которой стоит. Примером может служить такой актив, как Владивостокский ГУМ. На первый взгляд, вполне привлекательный актив, но при ближайшем рассмотрении, видно, что использование его в качестве торговой недвижимости неэффективно. Причин для такого вывода много - от конструктивных особенностей здания до современных требований к инфраструктуре (нет автопарковок и т. д.). Возможно, дело не будет выглядеть так "гибло", если сменить рынок использования актива, например, сделать из него гостиницу или галерею. Сейчас, надо полагать, капитализация ГУМа - "головная боль" владельцев, ведь деньги потрачены, и они должны приносить доход. Когда мы говорим "актив", часто подразумеваем некое имущество. Стоимость актива - стоимость этого имущества, а если подойти к слову этимологически, правильнее будет назвать "активом" контракт (как некую возможность и перспективу), удачно сложившуюся рыночную ситуацию или известность продукта. В конце концов, главный актив - это сам бизнес, так как в нем сосредоточена вся активность. На рынке прямых инвестиций бизнес как раз и называется "актив". Когда при слияниях и поглощениях говорят: "Мы приобрели актив", - имеют в виду не домну с трубой, а завод как производственный комплекс, если речь идет о производственном активе, с его технологиями, разработками, специалистами, клиентами и долей рынка. Раз уж стоимость актива лежит за его пределами, то есть во внешней среде, это означает, что она зависит от нее. Но как? На этот вопрос можно ответить, если рассмотреть среду в глобальном масштабе. Возьмем, к примеру, ВМТП. Что для него внешняя среда? В какой/чей товарооборот он включен? Будучи элементом транспортной инфраструктуры, этот актив в первую очередь оценивается с точки зрения пропускной способности, но не менее важно, как он интегрирован в мировые товарные потоки. Порт может быть замечательным - хорошо оборудованным, глубоководным и с обширной акваторией, а если его связь с железной дорогой имеет низкую пропускную способность или не приспособлена для масштабных отгрузок (например, составов с контейнерами), это обстоятельство существенно снижает стоимость актива, ведь потенциального инвестора интересует фактическая производительность актива, с учетом существующих ограничений. Тема оценки бизнеса сложна для понимания в силу того, что, рассматривая бизнес как товар, мы мысленно помещаем его в привычное для любого товара окружение и оперируем понятиями: рынок, спрос, предложение, конкуренция, цена, клиент и т.п. И сразу обнаруживаем несоответствия. В самом деле, считая бизнес товаром, мы продаем, в бухгалтерской терминологии, не активы (имущество), а пассивы (акционерный капитал). На бизнес нельзя повесить ценник, так как для него нет определенной рынком цены. И даже на фондовой бирже, где, казалось бы, действуют рыночные механизмы и можно определенно сказать, сколько стоит та или иная компания, нельзя просто, как в магазине, купить бизнес. Например, кроме цены акции существует еще цена пакета, то есть 50% акций стоят значительно меньше, чем 50% + 1 акция. Если имущество можно "закрыть на складе", чтобы не пропало, как сохранить активность бизнеса? Как гарантировать право собственности на "невидимое"? При оценке бизнеса принимаются во внимание такие сложные "вещи", как права на интеллектуальную собственность, права третьих лиц, обязательства по контрактам и т.п. При оценке прав и обязанностей как потенциала инвестор всегда оценивает качество юрисдикции в целом. Известно, что инвесторы не спешат туда, где законы неоднозначно трактуются и на практике часто обходятся. И сколько бы власти ни говорили о желании привлечь иностранные инвестиции, ситуация изменится только с реальным улучшением правовой среды. Как и товар, бизнес подлежит перемещению в пространстве. Не всякий, конечно. В современном понимании это напоминает не переезд промышленности за Урал, как в годы Великой Отечественной войны, а, скорее, перевозку чертежей сложной машины на новое место производства. Современная "транспортировка" бизнеса - это перемещение информации. Для этого требуется соответствующая упаковка, а виртуально упаковать можно только то, что подлежит систематизации. Практика подобных переносов бизнеса с места на место распространена во франчайзинге. Именно поэтому он считается менее рискованной моделью ведения бизнеса, чем открытие с нуля. Бизнес, каким бы он ни был, зависит от тех, кто им управляет. Всякий покупатель стремится снизить влияние на бизнес "человеческого фактора". Но если актив - растущий бизнес или проект, логика инвестора меняется на противоположную: он старается убедиться в том, что команда проекта сильна и эффективно влияет на бизнес. В конце концов, есть фундаментальное отличие бизнеса как товара от товара как имущества. Бизнес - это событийный поток, проект, совокупность процессов - динамический объект. Это обстоятельство меняет всё - от методов оценки до рынка обращения. Есть и еще одно, которое следует принимать во внимание при рассмотрении среды, в которой происходит обращение бизнеса как товара. Речь идет о доверии. Само по себе доверие - категория скорее гуманитарная, а не экономическая, но вряд ли кто-то будет отрицать его влияние на процессы, связывающие бизнес и капитал, а именно эти процессы в основном подлежат изменению при купле-продаже бизнеса. В странах с развитым фондовым рынком давно существует механизм совмещения доверия с бизнесом - корпоративная этика. В нашей стране тоже принят Кодекс корпоративного управления, и с его содержанием можно ознакомиться на сайте ФСФР. Принять кодекс просто, а выполнять сложно. И дело не в "аморальности" русских людей и даже не в том, что собственность у нас не священна, а в том, что, пока законодательная практика "неопытна", обман всегда эффективней усилий в рамках корпоративной этики. Доверие же необходимо как в отношениях управленцев с собственниками, так и в отношениях между собственниками. Если в первом случае конфликт заложен в саму систему отношений и существует всегда, во втором доверие актуализируется в ситуации коллективных инвестиций. В силу молодости современного российского капитализма мы до сих пор можем наблюдать небрежность в отношениях между собственниками, которая, как правило, ведет к разрушению бизнеса. Возвращаясь к изначальной идее - оценке стоимости региона, можно сказать, что ее ключевыми факторами являются степень интеграции во внешнюю среду (соседние экономики), плотность экономических отношений в самом регионе, качество юрисдикции и бизнес-традиции. Существенным также является степень развития фондового рынка как ключевой инфраструктуры для оценки и оборота бизнесов. Речь в первую очередь идет о внебиржевом рынке. Оценка экономики региона - не блажь и имеет вполне конкретную цель. Если мы сможем корректно оценить экономику Приморского края, можно будет составить его РЕАЛЬНЫЙ ИНВЕСТИЦИОННЫЙ РЕЙТИНГ. Конечно, для этого недостаточно вышеизложенной оценки бизнеса как товара, и во внимание придется принимать в первую очередь геоэкономические факторы и мировую конъюнктуру. Однако, взявшись за оценку конкретных бизнесов, мы увидим системные недостатки и поймем, что нужно изменить в регионе, чтобы он стал "дороже". Бизнес наравне с человеческим капиталом является важнейшим ресурсом, используя который, мы сможем сделать регион развитым. Никакие стройки мостов и гостиниц сами по себе к развитию не приведут. От редакции: Свои комментарии и предложения просьба присылать по адресу zr@zrpress.ru или idrb@zrpress.ru . |
|

|
|
| © 2008 «АРС-ПРЕСС» |

|


 30 лет назад, 18 декабря 1989 г. в Брюсселе было подписано Соглашение о торговле, коммерческом и экономическом сотрудничестве между СССР и Европейскими сообществами. Эта дата стала отправной в построении официальных отношений России как государства-продолжателя СССР с Европейским союзом.
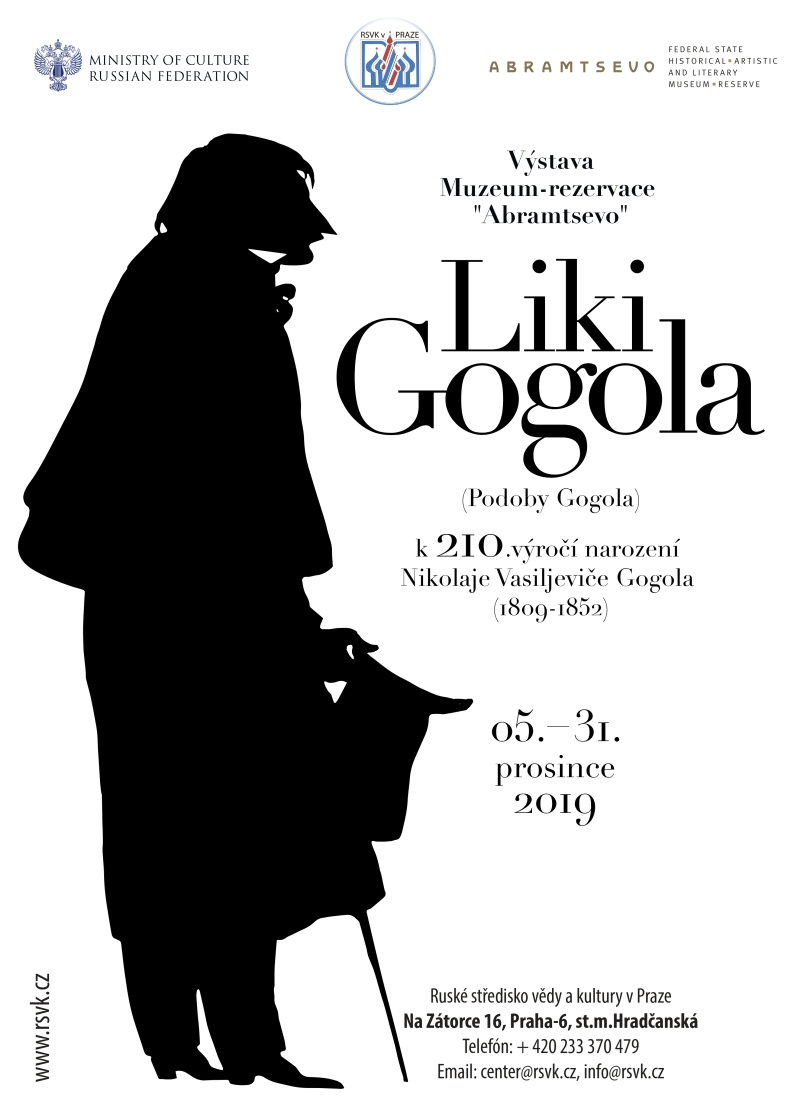 В эти дни в Праге проходят две выставки Музея-заповедника «Абрамцево»: «Лики Гоголя» и «Театр начинается с Абрамцева».
 Несмотря на почтенный возраст, Василий Леонидович Угрюмов не только хорошо управляет своими старенькими «Жигулями» и «Нивой», но даже сам по-прежнему ремонтирует машины.
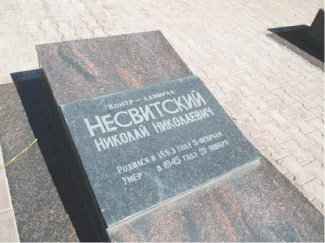 В этом году статус объекта культурного наследия регионального значения присвоен могиле Несвитского Н. Н., контр-адмирала, участника Гражданской и Великой Отечественной войн, который расположен в мемориальном сквере в Хабаровске. Еще четыре здания внесены в реестр в качестве объектов муниципального значения. Все они расположены в Комсомольске-на-Амуре.
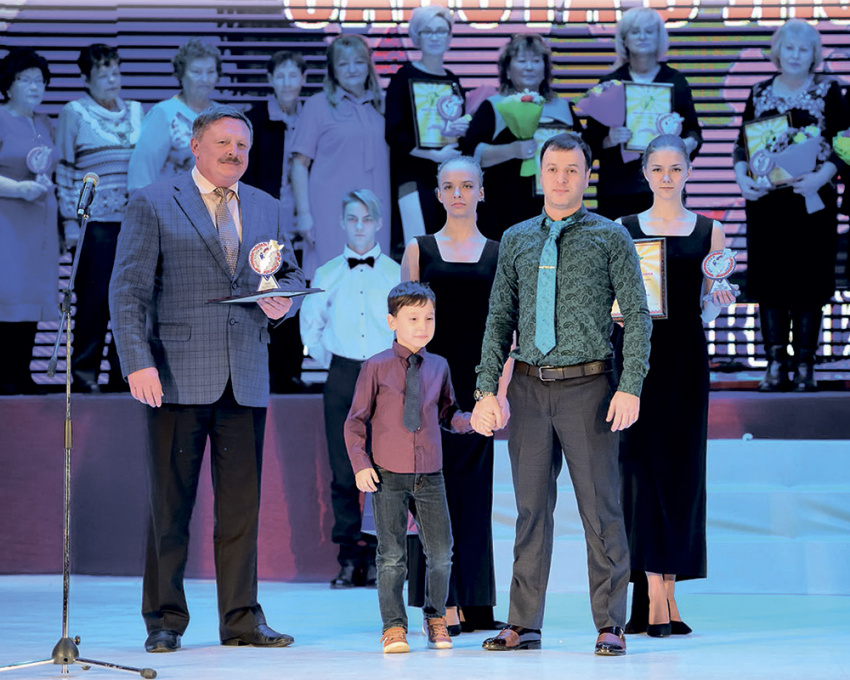 Герои живут не только на страницах эпосов и в кадрах блокбастеров, они – среди нас, ходят по одним с нами улицам, а для совершения подвигов им не нужны суперспособности и эффектные костюмы. Обычные люди. Разве что сердце у них гораздо больше.


