


|
|
|
21.10.2026, 07:12 |
|
|
|
Умей работать с долгами30.09.2015, 14:32 «Рязанские ведомости» (г. Рязань)
В связи с кризисными явлениями в экономике проблема выплаты кредита становится актуальной для все большего числа граждан

Фото: РИА «Новости» .
Как рассчитаться с банком и не пойти по миру? Об этом и многом другом мы говорим с управляющим Отделением по Рязанской области Главного управления Центрального банка Российской Федерации по Центральному федеральному округу Маргаритой Одинцовой. Р.В. – Маргарита Владимировна, что должен знать заемщик, берущий в банке потребительский кредит? М.О. – Вот уже более года порядок предоставления, использования и возврата потребительского кредита строго определен законом. Он так и называется – «О потребительском кредите (займе)». Закон надежно защищает клиентов от разного рода ухищрений и уловок, которые ранее могли использовать недобросовестные участники рынка. В частности, ушел в прошлое пресловутый мелкий шрифт, которым обычно в текст договора вписывались самые важные, но, к сожалению, не самые выгодные для клиента условия. Кроме того, недобросовестные кредиторы лишились возможности скрывать от заемщика дополнительные расходы на обслуживание займа. Например, размер полной стоимости кредита должен быть напечатан в правом верхнем углу первой страницы договора потребительского кредита – в квадратной рамке перед таблицей, содержащей индивидуальные условия кредита. Р.В. – Что вообще входит в полную стоимость кредита? М.О. – Полная стоимость кредита включает в себя не только расходы на выплату процентов, но и другие прописанные в договоре платежи по получению и обслуживанию ссуды, например различные платежи страховщикам, оценщикам, нотариусам и другим компаниям, плату банку за выпуск и обслуживание кредитных карт и прочее. Расчет полной стоимости кредита могут и должны сделать в кредитных организациях, а заемщику останется только сравнить итоговые значения в различных банках, чтобы выбрать подходящий банк или кредитный продукт. С ноября 2014 года Банк России ежеквартально рассчитывает и публикует среднерыночные значения полной стоимости кредита по различным категориям потребительских кредитов. Ознакомиться с этой информацией можно на сайте Банка России в Интернете по адресу www.cbr.ru. Стоимость кредита не может превышать среднерыночные значения более чем на одну треть. Потребительский кредит – это инструмент для решения конкретных задач, поэтому относиться к нему нужно ответственно. Выплаты по кредиту не должны превышать 25–30% от доходов, иначе вместо решения своих проблем вы рискуете получить новые. Цели, для реализации которых вы берете кредит, должны быть значимыми: покупка квартиры или машины, проведение серьезного ремонта и т.п. Прежде чем брать у банка в долг на менее существенные цели – так называемые текущие расходы, необходимо десять раз подумать. Ведь если вам сейчас не хватает денег на «текучку», то как же будет хватать, если треть, а то и половину дохода придется отдавать банку? Р.В. – Бывает так, что человек, оказавшись в офисе банка, попадает под обработку банковским работником, даже под психическую атаку, и в результате подписывается на услуги, в том числе и на кредиты, которые, возможно, ему и не нужны. Как бороться с этим? М.О. – Сначала надо ознакомиться с информацией об условиях кредитования на сайтах банков, а уже потом посещайте их офисы для того, чтобы уже на месте определить конкретные условия кредитования с учетом собственных интересов. Полную стоимость кредита клиент увидит только на этой стадии, когда банк предложит ему индивидуальные условия. Р.В. – Сейчас вырос объем просроченных кредитов. Какие штрафные санкции грозят заемщикам, нарушившим свои обязательства по кредитам? М.О. – Если вы переоценили свои возможности, то можете в течение первых 14 дней после получения ссуды полностью вернуть нецелевой потребительский кредит банку, уплатив ему проценты за фактический срок пользования заемными деньгами. В случае, если кредит целевой, к примеру по ипотеке или автокредитованию, этот срок увеличивается до 30 дней. Закон ограничивает штрафные санкции за просрочку платежей по кредитам. Это сделано для того, чтобы в целом платежеспособный, но не слишком пунктуальный клиент не подвергался из-за просрочки на несколько дней штрафу, который приведет к заметному ухудшению его материального положения. Размер неустойки по ссудам, выданным начиная с 1 июля 2014 года, не может превышать 20% годовых или 0,1% за каждый день нарушения обязательств. Конкретный вид и размер неустойки прописываются в кредитном договоре. Р.В. – О чем еще следует помнить заемщику? М.О. – Подписав кредитный договор, вы соглашаетесь со всеми его условиями и принимаете на себя обязательства по их выполнению, в том числе по возврату в установленные сроки суммы основного долга и уплате всех причитающихся платежей. При ненадлежащем исполнении обязательств по кредитному договору банк вправе обратиться с иском в суд. Подписывайте кредитный договор и иные документы банка, только если вы уверены в том, что все его условия вам понятны, если вы точно представляете, какие платежи, когда и в какой сумме вам необходимо будет произвести. Важно, чтобы вы понимали, что средства на исполнение договорных обязательств у вас есть, а также были убеждены, что сможете погашать задолженность не только сейчас, но и в будущем. Р.В. – А если в период выплаты кредита заемщик потерял работу и его финансовое положение не дает ему возможности исполнять взятые на себя обязательства? Что тогда? М.О. – Прежде всего заемщик вправе письменно обратиться к руководству кредитных организаций, предоставивших кредиты, с просьбой о реструктуризации задолженности с приложением документов, свидетельствующих о временном ухудшении финансового положения, а также – в эти или другие кредитные организации – с просьбой о рефинансировании взятых кредитов. Однако принятие соответствующего решения банком является его правом, а не обязанностью. Закон устанавливает право кредитора уступить права требования по ссуде третьим лицам, в том числе и коллекторским агентствам. Р.В. – Что вы посоветуете делать заемщикам, которые испытывают проблемы? М.О. – Самое главное – не пытаться спрятаться от проблемы, поскольку она никуда не денется. В первую очередь, попытайтесь договориться со своим кредитором. Чем раньше вы к нему обратитесь, тем больше шансов на то, что взаимоприемлемое решение будет найдено. Это могут быть кредитные каникулы, в течение которых вы будете платить только проценты, увеличение срока кредита и, соответственно, уменьшение ежемесячного платежа, рефинансирование дорогих кредитов с помощью более дешевых и другие приемы. Кредит – это договорные отношения, стороны которых соглашаются выполнять определенные обязанности добровольно, поэтому вся полнота ответственности лежит на заемщике и кредиторе. Договариваться в первую очередь нужно им, ведь даже Банку России законом запрещено вмешиваться во взаимоотношения кредитора и должника. Для помощи заемщикам, попавшим, по уважительным причинам, в трудную ситуацию, банковское сообщество учредило институт финансового омбудсмена. Он и сотрудники его секретариата разъясняют гражданам их права и обязанности, рекомендуют способы разрешения проблем, возникших между заявителем и кредитной организацией. С 1 октября 2015 года вступят в силу положения закона, регулирующие процедуру банкротства физических лиц. Цель закона – не наказать неудачливого заемщика, а помочь восстановить его платежеспособность, как минимум – помочь рассчитаться с кредиторами тем имуществом, что у него есть, даже если его стоимость меньше, чем объем кредитных обязательств. Наконец, есть суд, где все стороны могут прояснить свои финансовые взаимоотношения. Конечно, все эти способы разрешения конфликтов между кредиторами и заемщиками не являются приятной процедурой, но зато позволяют урегулировать отношения законным, цивилизованным способом. Р.В. – Законом предусмотрено ограничение прав банков и коллекторов в выбивании долга? М.О. – Пределы полномочий кредитора или иного лица, к которому перешли права требования по кредиту, в том числе и коллектора, по истребованию долга прописаны в Федеральном законе «О потребительском кредите (займе)». В нем содержится исчерпывающий перечень форм взаимодействия с заемщиком и лицами, предоставившими обеспечение по договору потребительского кредита: личные встречи, телефонные переговоры, почтовые отправления по месту жительства заемщика или лица, предоставившего обеспечение, телеграфные, текстовые, голосовые и иные сообщения. Использование иных форм допускается только с письменного согласия заемщика. При этом такие действия в любом случае запрещены в рабочие дни в период с 22.00 до 8.00 по местному времени, а также в выходные и нерабочие праздничные дни с 20.00 до 9.00. Помните, что лица, взыскивающие задолженность по договору потребительского кредита, не должны нарушать законные права граждан и действовать во вред их интересам. Если у вас есть основания полагать, что действия сотрудников банка или коллекторского агентства несут угрозу вашей безопасности или безопасности членов вашей семьи, то вам следует обратиться в правоохранительные органы, уполномоченные проводить проверку такого рода действий. Подготовлено при поддержке пресс-службы Отделения |
|

|
|
| © 2008 «АРС-ПРЕСС» |

|


 30 лет назад, 18 декабря 1989 г. в Брюсселе было подписано Соглашение о торговле, коммерческом и экономическом сотрудничестве между СССР и Европейскими сообществами. Эта дата стала отправной в построении официальных отношений России как государства-продолжателя СССР с Европейским союзом.
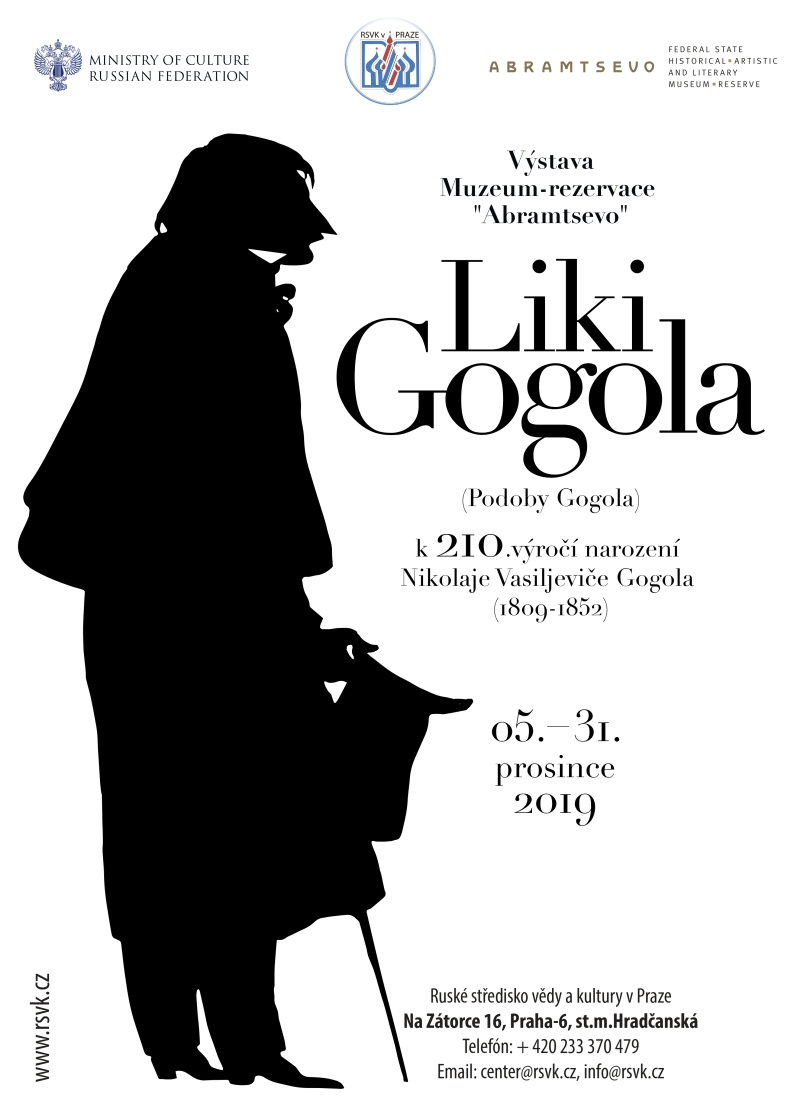 В эти дни в Праге проходят две выставки Музея-заповедника «Абрамцево»: «Лики Гоголя» и «Театр начинается с Абрамцева».
 Несмотря на почтенный возраст, Василий Леонидович Угрюмов не только хорошо управляет своими старенькими «Жигулями» и «Нивой», но даже сам по-прежнему ремонтирует машины.
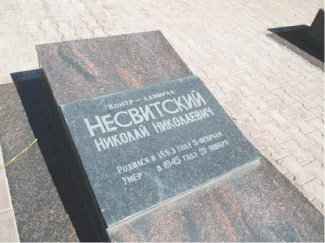 В этом году статус объекта культурного наследия регионального значения присвоен могиле Несвитского Н. Н., контр-адмирала, участника Гражданской и Великой Отечественной войн, который расположен в мемориальном сквере в Хабаровске. Еще четыре здания внесены в реестр в качестве объектов муниципального значения. Все они расположены в Комсомольске-на-Амуре.
 Герои живут не только на страницах эпосов и в кадрах блокбастеров, они – среди нас, ходят по одним с нами улицам, а для совершения подвигов им не нужны суперспособности и эффектные костюмы. Обычные люди. Разве что сердце у них гораздо больше.


